
Esta medida, que tendrá una aplicación progresiva hasta , mediante el incremento gradual del tipo de cotización, afectará a los empleados con salarios más altos y a sus empresas, ya que se aplicará cuando las retribuciones superen la base máxima de cotización establecida anualmente por la Ley de Presupuestos Generales del Estado (LPGE).
La base máxima vigente durante ha sido de 4.720,50 €, según el artículo 2 de la Orden PJC/51/2024.
En el año , en concepto de dicha cuota, las retribuciones que superen la base máxima:
Estos tipos de cotización se irán incrementando progresivamente hasta el año , que quedaran en un:
- 5,50% para las retribuciones que excedan hasta un 10%.
- 6% para las que se encuentren entre el 10% y el 50% adicional.
- 7% para aquellas retribuciones superiores al 50% de la base máxima.
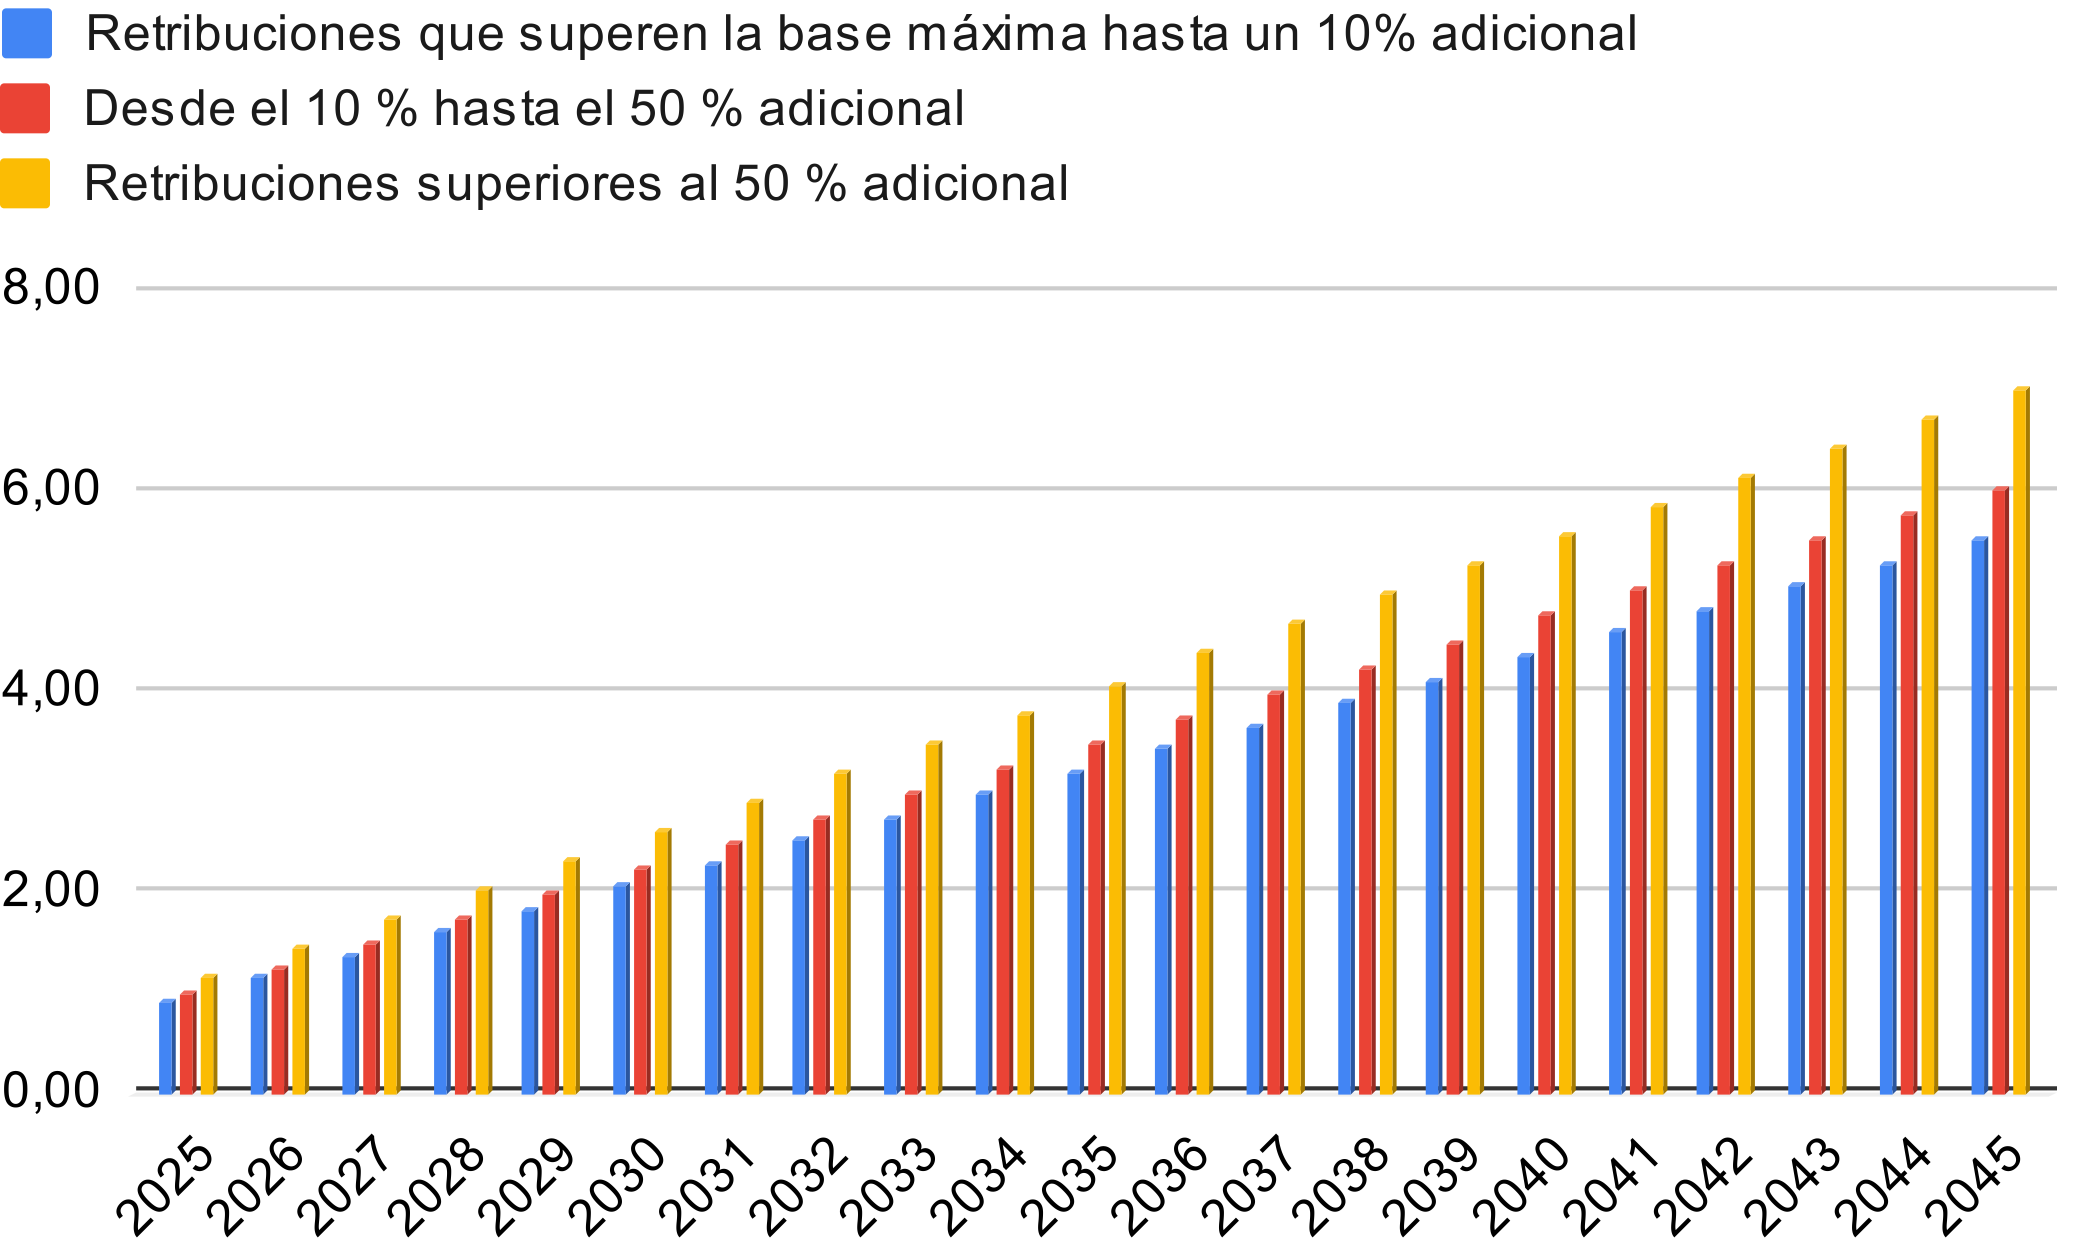
La distribución del tipo de cotización por solidaridad se hará de manera proporcional entre empresario y trabajador a la distribución del tipo de cotización de contingencias comunes.
Un 83,39% será a cargo de la empresa, mientras que un 16,61% irá a cargo de la persona trabajadora.
Las personas trabajadoras a las que afectará la cuota de solidaridad son:
- Las que coticen en Régimen General de la Seguridad Social.
- Aquellas que trabajen por cuenta ajena del Régimen de los Trabajadores del Mar.
- Todas las que trabajen por cuenta propia incluidas en el Régimen Especial de los Trabajadores del Mar.
Por ahora, las personas trabajadoras autónomas están exentas de pagar la cuota de solidaridad, Sin embargo, desde algún grupo parlamentario (SUMAR) se ha propuesto que los autónomos con rendimientos netos superiores a la base máxima de cotización también deban asumir esta cuota, al igual que los trabajadores por cuenta ajena.
Esta medida está aún en debate, por lo que podría haber cambios en el futuro para este colectivo.
El plazo reglamentario de ingreso finaliza el último día del mes siguiente a aquél en que deban abonarse las retribuciones a que correspondan.
Corresponde a la Inspección de trabajo la vigilancia del cumplimiento de esta obligación.
La TGSS podrá ejercer sus facultades de comprobación con base en los datos disponibles en cada momento y podrán recalcular las correspondientes liquidaciones de cuotas .
Esta medida se sumaría al Mecanismo de Equidad intergeneracional (MEI) cuyo fin es aumentar los ingresos destinados a la hucha de las pensiones.
El impacto comenzará a notarse en el 2025 con las primeras cuotas anuales, que oscilarán en torno a 280 euros por cada persona empleada que tenga un salario superior a 60.000 euros al año.
